登录
 数字报
 旧版入口
关键窗口期问鼎平台注册下载冲刺战打响:头部完成率超八成、第二梯队增速分化加剧
进入2026年第四季度前的关键窗口期,问鼎平台注册下载所处的赛道正在经历一轮不太显眼却足够深刻的结构性调整。与上半年“铺量优先”的粗放阶段不同,当前各方主体的动作明显转向存量运营、流程优化与用户体验闭环建设,注册转化率、下载完成率、活跃留存与渠道触达效率成为衡量竞争力的核心口径。从目前公开信息与行业可观察的节奏来看,问鼎平台注册下载相关环节的整体完成率较年初已有抬升,但不同主体之间的分化正在加快——头部凭借品牌认知与渠道协同守住基本盘,第二梯队则依靠细分场景与本地化运营寻找增量。本文尝试以统一指标为参照,拆解当前格局,并判断接下来一个阶段最值得关注的变量。
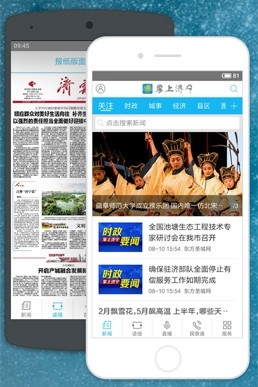
上图所呈现的是移动端注册与下载流程的典型界面场景。从产品形态看,问鼎平台注册下载的入口设计、验证步骤与引导路径,直接影响到用户从触达到完成注册的转化效率,这也是当前各主体竞争中最容易被忽视却最能拉开差距的环节。流程每减少一个冗余步骤,往往对应着完成率的可感知提升,这一点在头部与追赶者之间的数据对比中体现得尤为明显。
一、问鼎平台注册下载当前处于什么关键阶段
从时间节点看,当前正处在年度目标冲刺前的最后准备期。按照行业惯常节奏,第四季度往往是用户规模扩张与活跃度提升的叠加窗口,注册下载环节的完成质量会直接决定后续运营动作的起点高低。与年初相比,市场环境出现了几个值得注意的变化:一是用户对注册流程的耐心持续下降,步骤冗余带来的流失被进一步放大;二是渠道成本仍处于高位,粗放投放的边际收益递减;三是合规与安全验证要求趋严,如何在安全与效率之间取得平衡,成为产品设计层面的共同课题。
从已披露的行业数据来看,问鼎平台注册下载相关环节的整体完成率目前大致处于七成至八成区间,头部主体接近或超过八成,而部分第二梯队主体仍在六成附近徘徊。这一差距并非单纯由流量规模决定,更多来自产品流程打磨、渠道匹配精度与用户信任积累的综合作用。换句话说,当前阶段已从“谁能拿到更多曝光”转向“谁能把曝光更高效地转化为完成注册下载的用户”,竞争重心发生了实质性迁移。
这一判断也构成了本文的观察框架:以完成率、增速、渠道覆盖与用户留存为统一口径,先看头部主体的领先幅度与支撑因素,再看第二梯队的分化路径,最后落到驱动格局变化的关键变量与未来观察点。
二、核心数据与头部主体表现
从头部主体的表现看,领先者在本轮问鼎平台注册下载的竞争中展现出较强的系统性能力。以可观察的完成率指标衡量,头部主体目前整体完成率约在82%左右,较年初提升约5至7个百分点;同期注册转化增速保持在双位数区间,在整体流量大盘增速放缓的背景下,这一表现说明其增长更多来自流程效率与渠道质量的改善,而非单纯投放放量。若以年度目标完成率作为参照,头部主体截至当前已完成全年注册下载目标的约78%,处于相对安全的进度区间。
头部领先的原因可以归结为三点:其一是产品流程的持续精简,验证环节与引导路径经过多轮迭代后,用户从进入到完成注册的平均步骤数明显压缩;其二是渠道协同能力较强,自有入口与外部渠道之间的用户识别与承接较为顺畅,减少了跨端流失;其三是品牌认知带来的信任溢价,在安全验证环节表现尤为明显,用户对步骤的接受度更高。值得注意的是,头部主体并未在下载量绝对值上追求最大化,而是更看重完成注册后的首周留存,这一指标目前同样处于行业前列,说明其增长质量相对扎实。
从目前格局来看,头部主体的优势并非不可撼动,但其领先建立在流程、渠道与信任三者叠加的基础之上,追赶者若要缩小差距,单点突破的难度较大,需要在多个环节同步改善。
三、第二梯队与主要竞争者分化
与头部主体的稳健表现相比,第二梯队的分化更为明显。按照统一口径比较,可以观察到几种不同的路径选择与结果差异:
- 渠道驱动型主体:注册下载量增速较快,部分主体季度环比增速达到15%以上,但完成率停留在65%至70%区间,说明流量获取能力较强而流程承接能力偏弱,用户在中途流失的比例较高,后续留存表现也相对承压。
- 产品打磨型主体:完成率接近75%,在第二梯队中处于领先位置,增速虽不算突出但较为稳定,其优势来自注册步骤的精简与引导文案的优化,短板则在于渠道覆盖相对有限,用户规模绝对值与头部仍有明显差距。
- 场景细分型主体:依托特定使用场景或垂直人群切入,完成率约在70%上下,用户黏性较好但规模天花板明显,年度目标完成率约在六成左右,进度压力相对更大。
- 追赶型主体:各项指标均处于中下游,完成率不足65%,注册下载节奏依赖阶段性投放,缺乏稳定的自然入口支撑,在渠道成本高企的环境下面临较大压力。
从这一组对比可以看出,第二梯队内部已经出现清晰的分层:产品能力与渠道能力兼备的主体正在向头部靠拢,而单纯依赖投放放量的主体则面临完成率与留存的双重考验。问鼎平台注册下载的竞争分析表明,当前阶段决定梯队位置的关键不在于单月下载量的高低,而在于完成率与留存率的组合表现,这也是区分“有效增长”与“虚胖增长”的核心标尺。
四、驱动问鼎平台注册下载竞争格局变化的关键因素
当前格局的形成并非偶然,而是多重因素共同作用的结果。首先是技术迭代带来的流程重构。验证方式、风控策略与页面加载效率的优化,使得注册下载环节的体验差距被放大——同样的流量输入,流程顺畅的主体能够多转化出可观的完成量,这一差距在规模效应下会被进一步拉开。其次是产品结构的调整,越来越多的主体将注册下载视为用户生命周期的起点而非终点,开始在引导路径中嵌入后续功能预告与权益说明,以提升完成注册后的继续使用意愿。
成本控制同样是不可忽视的变量。渠道获客成本目前仍处于较高水平,粗放投放的边际收益持续递减,这迫使各主体重新审视投放结构与承接效率的匹配度。能够把渠道流量与自身流程能力对齐的主体,单位完成成本明显更低,在年度目标冲刺阶段拥有更大的操作空间。与此同时,生态协同的作用正在显现,拥有多入口、多场景联动能力的主体,在用户识别与跨端承接上具备天然优势,注册下载的自然完成比例更高。
用户需求变化也在重塑竞争逻辑。当前用户对注册流程的容忍度较低,对安全验证的合理性、页面响应速度与信息透明度的要求明显提高,这直接抬高了产品打磨的门槛。政策与合规环境方面,安全验证的规范性要求趋于严格,短期内可能对完成率形成一定压制,但从中长期看,合规能力本身正在成为信任资产的一部分,规范透明的主体反而更容易获得用户配合。资本环境则更趋理性,资源向具备稳定转化能力的主体集中,进一步加速了梯队分化。
五、接下来最值得观察的变量
进入下一阶段后,问鼎平台注册下载的竞争将围绕几个关键变量展开。其一是版本与流程的迭代节奏。第四季度前的窗口期内,若头部主体继续压缩注册步骤或优化验证体验,其完成率有望进一步抬升,追赶者与头部之间的差距可能被拉大;反之,若头部进入稳定维护期,第二梯队则存在缩小差距的时间窗口。其二是渠道结构的调整效果,渠道驱动型主体能否在放量的同时改善承接流程,将决定其增长是否可持续。
值得关注的是年度目标的冲刺压力。截至当前,头部主体年度目标完成率约在78%,进度相对从容;而部分第二梯队主体完成率仅在六成左右,第四季度存在集中冲量的可能,这或将带来阶段性的下载量高峰,但也可能进一步推高渠道成本、压低完成质量。从目前趋势看,接下来的竞争将更考验“量”与“质”的平衡能力,单纯追求注册下载数量的策略空间正在收窄。
此外,用户迁移行为与留存表现也需持续跟踪。注册下载环节的效率提升是否真正转化为后续活跃,是判断增长含金量的关键。接下来决定胜负的关键在于,各主体能否把注册下载环节的流程优势延伸为完整的用户体验闭环,而不仅仅停留在单点指标的改善上。
六、总结:问鼎平台注册下载的机会、压力与行业意义
回扣全文,问鼎平台注册下载当前所处的关键窗口期,既是年度目标冲刺前的准备阶段,也是竞争逻辑从流量获取转向效率运营的转折点。头部主体凭借流程打磨、渠道协同与信任积累保持领先,完成率与目标进度均处于相对安全区间;第二梯队则出现清晰分化,产品能力与渠道能力兼备者正在缩小差距,而依赖粗放投放者面临完成率与留存的双重压力。这一格局的背后,是技术迭代、成本约束、用户需求变化与合规环境共同作用的结果。
从更长的视角看,问鼎平台注册下载不只是一个注册与下载环节的竞争,它映射出整个赛道从规模扩张向质量运营迁移的结构性变化。机会在于,流程效率的提升仍有空间,精细化运营能够带来可观的转化增量;压力在于,渠道成本高企与用户耐心下降并存,单点优势难以长期维持;行业意义则在于,注册下载环节的完成质量正在成为衡量平台综合能力的先行指标,其数据变化往往先于整体格局的调整而显现。接下来一个阶段,值得持续观察的正是这种由表及里的能力比拼如何重塑梯队位置。